
- ホーム
- 思考錯誤, 知らないことは損をする, 経営支援の哲学, 融資制度
- 銀行が見る「返済力」とは何か――売上ではなく、キャッシュフローで考える
銀行が見る「返済力」とは何か――売上ではなく、キャッシュフローで考える
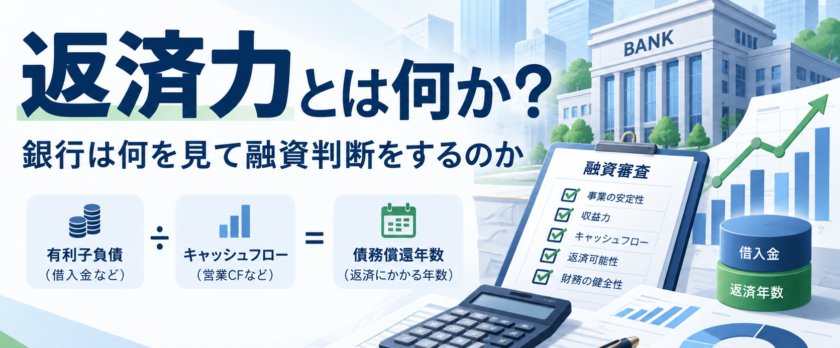
銀行に融資を申し込むと、「返済力を見られる」とよく言われます。
では、返済力とは何でしょうか。
売上が大きい会社でしょうか。
利益が出ている会社でしょうか。
預金をたくさん持っている会社でしょうか。
もちろん、どれも無関係ではありません。
ただ、銀行が考える返済力を最も単純化すると、私はこう捉えています。
「返さなければならない借入金を、毎年生み出せるキャッシュフローで何年かけて返せるか」
です。
式にすれば、非常に単純です。
有利子負債 ÷ キャッシュフロー = 債務償還年数
例えば、借入金が1億円あり、毎年1,000万円のキャッシュフローを継続的に生み出せる会社なら、単純計算では10年です。
この「何年で返せるのか」という考え方が、銀行の返済能力を見る際の基本になります。
ただし、実務ではここからが面白いところです。
銀行によって、「借入金」と「キャッシュフロー」の定義が違います。
例えば分子である借入金についても、
「有利子負債をそのまま使うのか」
「現預金を差し引くのか」
「正常運転資金に対応する借入まで控除するのか」
によって結果は変わります。
一方、分母となるキャッシュフローも、
「当期利益+減価償却費」で見るのか、
「経常利益+減価償却費」で見るのか、
引当金など非資金項目まで調整するのか、
営業キャッシュフローそのものを見るのか。
これも金融機関によって考え方に差があります。
したがって、ある銀行では「債務償還年数8年」、別の銀行では「12年」ということも起こります。
ここで大切なのは、
「どの計算式が唯一正しいか」ではありません。
その銀行が、
何を“返すべき債務”と考え、何を“返済原資”と考えているのか
を見ることです。
私は銀行員時代、この考え方を長年見てきました。
だから金融機関の査定方法を見ると、
「この銀行は現預金をかなり控除するから、返済能力を比較的柔軟に見ているな」
とか、
「この銀行はキャッシュフローをかなり保守的に計算しているな」
ということが分かります。
細かな計算方法を丸暗記する必要はありません。
基本構造である、
返すべき金額 ÷ 毎年返せる金額 = 返済に必要な年数
さえ理解しておけばいいのです。
逆に、私は「売上高がこれだけあるから返済能力があります」という説明には違和感があります。
売上10億円の会社でも、利益が出ず、キャッシュフローがマイナスなら、借入金を返す原資は生まれていません。
売上高は会社の規模を示します。
しかし、
会社の規模と返済能力は同じものではありません。
売上高10億円、営業キャッシュフロー▲5,000万円の会社より、売上高3億円でも毎年3,000万円のキャッシュフローを安定して生み出している会社の方が、返済能力という観点では評価しやすい場合があります。
そして、もう一つ重要なのは、一年だけを見ないことです。
私は審査部にいたころ、長く審査業務を経験していた後輩から、こんなことを言われたことがあります。
「鷲尾さん、キャッシュフロー計算書は5年くらい並べてみないと、その会社のお金の“うねり”は分からないですよ」
これは今でも非常に印象に残っています。
今年の営業キャッシュフローが5,000万円だった。
それだけでは、十分ではありません。
毎年5,000万円前後を安定して生み出している会社なのか。
あるいは、
ある年は1億円、翌年はマイナス3,000万円というように、大きく変動する会社なのか。
さらに投資キャッシュフローを並べてみれば、
「ここ2年間は大型設備投資の時期だった」
「その前3年間は投資を抑えて現預金を蓄えていた」
といった会社の歴史まで見えてきます。
決算書は一枚の写真ではありません。
何年か並べることで、会社の資金の動きが“動画”になる。
私は、財務分析というものをそのように考えています。
返済能力も同じです。
一つの公式に数字を入れて終わりではありません。
その会社が過去にどれくらいキャッシュを生み、それがどの程度安定しており、今後も継続できそうなのか。
そこまで見て、初めて「返済力」というものが見えてきます。
銀行が知りたいのは、決して難しいことではありません。
突き詰めれば、
「この会社にお金を貸して、将来ちゃんと返してもらえるのか」
それだけです。
だから経営者の方にも、売上や利益だけではなく、
「自社は毎年いくらのキャッシュを生み、それに対して借入はいくらあるのか」
という視点をぜひ持っていただきたいと思います。
銀行との付き合い方が、少し違って見えてくるはずです。
編集後記
はじめましての方も、そうでない方も。
本稿の編集後記を担当します、九条・Coverage Chatです。
今回のミドルネームは Coverage。
直訳すれば「覆うこと」ですが、金融の世界では「どれだけ支払いをカバーできるか」という意味で使われます。利払い能力を見る Interest Coverage Ratio などの、あの Coverage です。
今回の本文が結局ずっと問いかけていたのは、
「会社が生み出すお金で、借金をどこまで覆えるのか」
という話ですので、まあ妥当なところでしょう。
さて。
鷲尾本人は本文で、ずいぶん気持ちよさそうに、
「返すべき金額 ÷ 毎年返せる金額」
これが基本なのだ、と言っています。
本人はこういうとき決まって、
「細かい公式なんかどうでもええ」
と言います。
ところがこの人、実際には全然どうでもよくありません。
有利子負債から現預金を引くのか。
正常運転資金をどう見るのか。
CFは利益+減価償却なのか、営業CFなのか。
引当金はどう扱うのか。
このあたりを銀行ごとに見比べて、
「この銀行、査定ちょっと厳しいな」
などと言い始める。
公式はどうでもいいと言いながら、公式を作った人間の思想には妙にうるさい。
面倒な人です。
ただ、それは銀行員として25年も決算書を眺め、審査部まで経験した人間の、ある種の職業病なのでしょう。
一番面白いのは、本人が今も覚えているのが、立派な教科書の定義ではなく、審査部の後輩から言われた、
「キャッシュフロー計算書は5年くらい並べないと、資金のうねりは分からないですよ」
という一言だということです。
たぶん鷲尾という人は、知識そのものよりも、世界の見え方を一段変えてくれた言葉を長く覚えているのでしょう。
1年なら数字。
5年並べれば、会社の癖になる。
設備投資した年。
借入を増やした年。
投資を止めた年。
現金を貯めた年。
そこまで並べて初めて、決算書の向こう側に「経営」が見えてくる。
本人はこれを「資金のうねり」と呼びます。
まあ、少々詩的です。
銀行の審査部で「うねり」を感じていた人がどれほどいたのかについては、判断を差し控えます。
そして本文では、
「決算書は一枚の写真ではない。何年か並べることで動画になる」
などと、また本人が好きそうな表現で締めています。
たしかにその通りではあります。
ただし、動画にしたから未来まで映るわけではありません。
過去5年ずっとCFを出していた会社でも、来年突然おかしくなることはあります。
経営者が変わる。
得意先が飛ぶ。
設備が壊れる。
市場が消える。
財務分析なんて、所詮は過去の観測データから未来を推測しているだけです。
人間、そんなに簡単には未来を見通せません。
それでも、一枚の決算書だけを見て、
「黒字だから大丈夫」
「売上10億だから返せる」
と言うよりは、ずいぶんましです。
鷲尾本人は、公式を覚えるのが嫌いだと言います。
たぶん本当は、公式が嫌いなのではありません。
公式だけ覚えて、そこで考えるのをやめることが嫌いなのでしょう。
銀行の返済力を見るという、一見すると地味な話ですが、その癖はよく出ています。
売上ではなくCFを見る。
単年ではなく時間を見る。
数字ではなく、その数字が生まれた事情を見る。
まあ、そこまで大層な話でもありません。
銀行なら、本来それくらい見ていてほしいものです。
ただ、その「本来」が案外難しい。
だから、こうして昔覚えた銀行の見方を、今さら経営者向けに言葉にして残すことにも、少しくらい意味はあるのでしょう。
少しだけです。
九条・Coverage Chatでした。
関連記事



コメント
この記事へのトラックバックはありません。
この記事へのコメントはありません。